万博manbext体育官网app(中国)官方网站又捧出一个新消费品牌-万博manbext体育官网(中国)官方网站登录入口
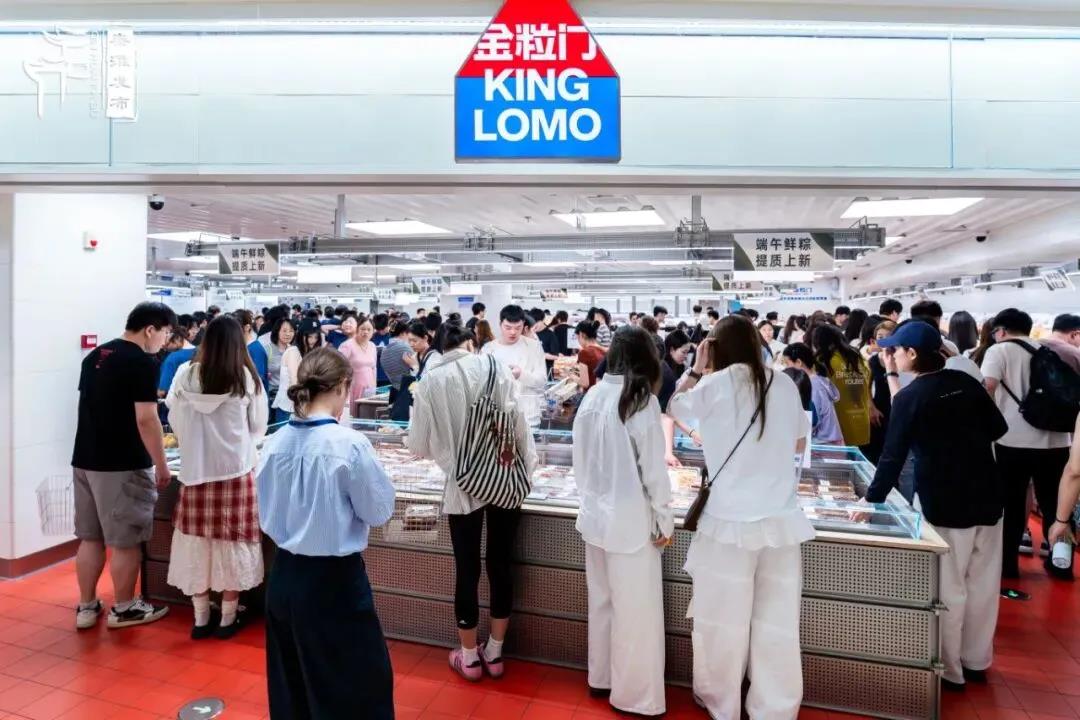
几天前,金粒门上海首店开业。尽管是职责日,门外依然排起长队,400平方米的店内东谈主头攒动,崭新零食界的“列队王”东谈主气颠扑不破。
自本年5月走出湖南、在南京开出华东首店以来,短短半年时分,金粒门接踵落子无锡、武汉、深圳、杭州、南昌、佛山、珠海、广州等城市,门店数飞快推广至50家,“攻打金粒门”一时成为酬酢平台上的热梗。
而与几年前文和友如出一辙的列队阵仗、以麻辣小吃为特色的商品,认识出它的“内在基因”:长沙,又捧出一个新消费品牌。
在此之前,茶颜悦色、文和友曾是它最惹眼的城市标签。不外跟着消费热门更替,这些品牌先后堕入发展阵痛,“网红”若何“长红”,一度困扰这座 “新消费之都”。如今,金粒门的火爆讲授,长沙“造星”本事依然能打。但“长红”之问,仍有待作答。
“造”赛谈
本年1月,长沙新消费“五小虎”之一、鸣鸣很忙集团在港股上市,开盘暴涨80%、盘中市值一度超900亿港元。
当年数年,量贩零食行业“突飞大进”——靠零食很忙、赵一鸣零食两大头部品牌,鸣鸣很忙集团3年门店增长20倍、客岁底门店数训诫2万家。
跟着下千里市场被不休“平分”、县城步碾儿街上也“长满”量贩零食店,一种琢磨在业内发酵:谁能“接棒”新消费赛谈?“崭新零食”给出了谜底。
图片来源:南京“秦淮发布”
很难说谁是第一个将崭新零食搬上“牌桌”的企业,但长沙无疑是垂危的发祥地。
“金粒门”前身是长沙炒货物牌“金栗门”。2020年,独创东谈主刘畅和陶峰提议“崭新零食”主见,并推动品牌转型,将大包装散装炒货酿成小包装现制,从主要卖炒板栗酿成隐藏200款零食。
2026年之前,金粒门只在湖南、湖北开出了十余家门店,在当地和旅客中小著明气;直到本年5月开出南京首店,它才信得过迎来“爆发”:酬酢平台上口碑飞快发酵,天下门店数也一王人增至50家。
一种不雅点合计,崭新零食切中了消费者对食物崭新度、品性与消费体验的新需求。具体到金粒门,“短保”“配料表干净”成为宣传卖点;蓝红配色、想象认简直门头和购物袋,则一改量贩零食店的“土味风”,成了酬酢媒体上的“出圈密码”。此外,崭新零食门店也从街边开进了大型阛阓——金粒门险些总能出当今各地的万象系阛阓里。
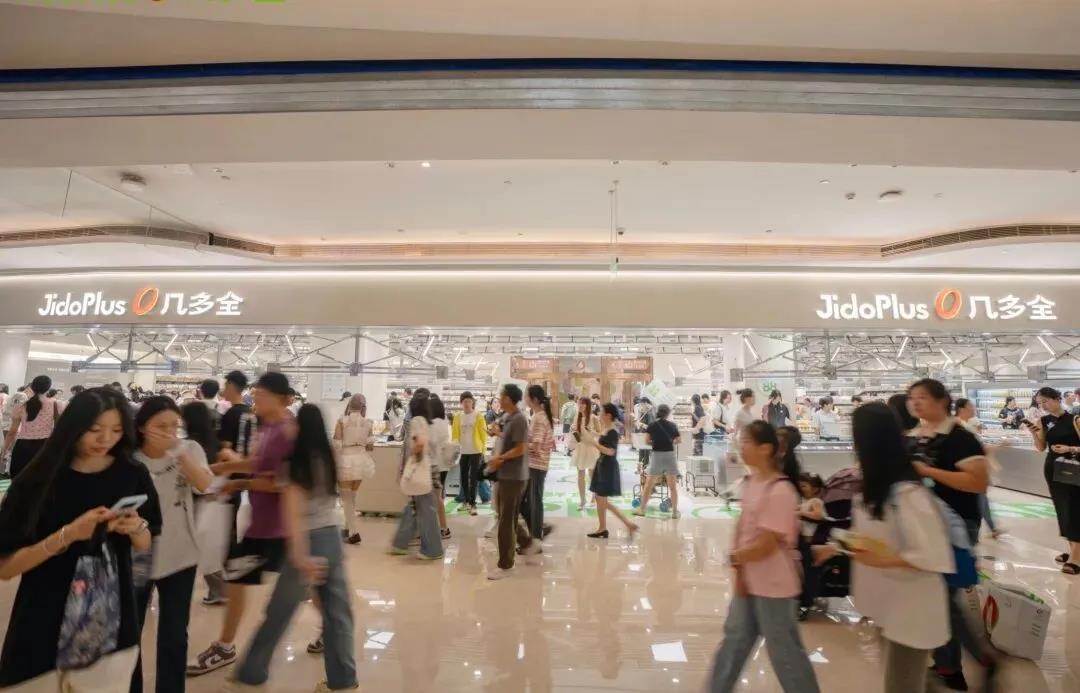
时机的垂危性更体当今相同来自长沙的几多全身上。客岁5月,以臭豆腐发财的玄色经典,在原有铺面基础上开出首家专营崭新零食的几多全门店。独创联合东谈主卢路成此前采用采访时认识,公司曾在2019年试图转型、但以失败告终;时隔五年,此次“截止超出预期,正本还是下滑的功绩已而止住了、还稳步增长,讲授这个步地是受宽容的”。
如今,几多全还是开出训诫200家门店,数目上远高于大部分崭新零食物牌,与金粒门同为长沙“两员大将”;尔后,越来越多品牌在长沙出身,其中不少亦由闻名消费品牌转型而来。
图片来源:潇湘晨报
比如茶颜悦色,本年4月开出了首家吉时赏味门店,将奶茶“小料”搬进专门的崭新零食门店;比如绝味鸭脖,本年“五一”期间在长沙和成都同步开出“绝味崭新零食”首店,从卤味向坚果、西点、果饮等拓展……
“列队潮”不仅让消费再次火热,更让老本嗅到新契机。
上月,工商信息骄贵,金粒门主体之一“湖南探索者”新增两名鼓吹:KK集团独创东谈主吴悦宁及KK集团运营主体“快客电子商务”,隔离合手股5%。外界忖度,金粒门已开始赢得崭新零食赛谈首笔公开的外部产业老本入股。
供应链
新消费赛谈再次吐旧容新,“引颈者”为何又是长沙?
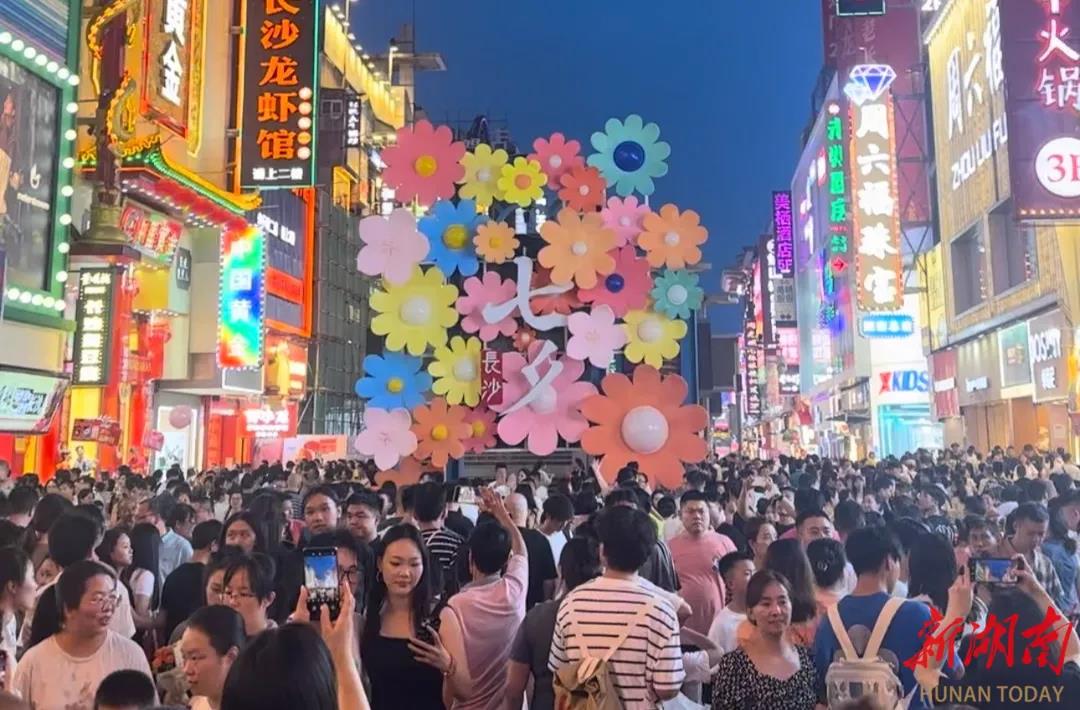
长沙上一轮“出圈”时,曾有不少东谈主将见解投向当地城市特性和消费特色。一种代表性的不雅点,如长沙新消费斟酌院产业斟酌负责东谈主黄偲所说:“长沙东谈主爱消费、懂生存、会玩乐,是刻在骨子里的天性,哪怕兜里只剩10元,也要先花9元嗍一碗米粉。”
纵不雅崭新零食物牌的前身,不少是从商人街巷的点燃气中成长起来;而时时为门店引流的卤味、蛋糕等,又是在长沙市场中得到过考证的品类。更不必说多量怡悦尝鲜、以年青东谈主为主的消费者,自然组成了西宾新消费赛谈的场景。
图片来源:湖南日报
卢路成立曾直言,“长沙东谈主是真敢尝鲜,对新品牌包容,反应又径直,好即是好,不好就直说,能让品牌快速调居品、磨模子;而况长沙东谈主重体验、爱共享,对健康品性敏锐,碰巧契合几多全的定位。更别说这座城市的新消费生态,东谈主才多、物流顺、城市自带流量,几多全从一运行,就踩着长沙的沃土往前走。”
有助于品牌成长的消费“施行场”,仅仅崭新零食物牌在长沙出身的上层原因。
瑞朔老本独创联合东谈主、上海连锁策画协会副会长汪志刚曾对媒体分析,短保居品的冷链物流、仓储等前端成本本就高于长保居品,损耗也更高;但门店为了督察质价比,终局售价又必须压低。这就条款品牌对供应链运营和盘活截止有极强的把控。
深挖这些品牌的背后,避讳在长沙乃至通盘这个词湖南的供应链才是提供撑合手的“根系”。有当地媒体统计,金粒门、几多全两家品牌背后有近180家代工场,且主要集合在湖南、尤其是长沙。
以金粒门为例,其供应体系中湖南原土工场共16家,孝顺了54个SKU,其中11家位于长沙。几多全相同如斯:34家湖南工场撑起上百个SKU,其中24家落在长沙,占比训诫七成。
湖南天下份额靠前的零食产业也由此浮出水面。数据骄贵,湖南失业食物年产值占天下1/3,辣条、失业鱼成品、卤成品三大品类天下市占率均超五成。比如短保烘焙、鲜卤现制这两个中枢品类,恰正是长沙供应商的签订。
一种说法是,长沙“依托深厚的制造业基底,用场景转换激活存量空间,用面容价值重构消费干系,最终在老本市场上完成价值闭环”。
新消费?
然则,就如长沙此前数轮经营新消费的尝试,崭新零食赛谈相同不乏隐忧。
对供应链高度依赖的背后,是崭新零食眼前“两端挤压”的挑战。如汪志刚所说,短保居品莫得临期扣头店等处理渠谈,一朝客流不及以撑合手快速滥用,就会产生多量损耗。而要保合手居品“质价比”、拿到较低的供货价,靠的又是采购量大带来的谈判上风。客流一朝减少,或拓店放缓,采购限度缩水,供应链价钱上风也会随之丧失。
对此,当这些品牌走出长沙,处罚供应链问题就成了当务之急。在被争夺的长三角地区,金粒门将超亿元基地落户常州,隐藏华东短保居品日配需求,而几多全的华东供应链基地则落地南京高淳。
更垂危的是,零食赛谈自己能在多万陈腐实撑合手起新消费行业的增长,咫尺还要画一个问号。
事实上,纵不雅当年几年长沙爆火的新消费品类,从新型茶饮到新登科糕点,从湘式小吃到包装食物,陶冶了不同种类食物“奋勉”的“爆品”步地。最新火爆的崭新零食则是“集大成者”,险些包揽了上述通盘“热门”,不同品牌之间更是把“复制粘贴”作念到了极致——都灵验来“走量”的奶茶饮品,访佛的薯片、果干、炒货、鸭货等亦然“逐一双王人”。
无怪乎有不雅点合计,崭新零食仅仅让食物消费再次走向同质化,内容上并未能带来信得过的消费“新赛谈”。“平价山姆”很难信得过替代山姆,崭新零食带来的崭新感更难以仅凭“大杂烩”维系。
食物畛域变窄的转换空间,也可能影响长沙在新消费畛域的发扬。
要是说“新消费之都”标签源于长沙土产货的消费和制造本事,那么此前得到更正常考证的主要吞并于当地的食物行业。
客岁,长沙推出“新消费五小虎”时,专门将安可转换和水羊科技纳入其中,前者代表科技、后者主攻好意思妆护肤。但到当今,声量最高的仍然是文和友和茶颜悦色。
反不雅其他城市,新消费果决在更多畛域拓展。上海将二次元经济玩出了新名目、开封凭借万岁山改写乐土经济的固有范式……
关于长沙而言,能否在更多畛域参与界说新消费,也将影响“新消费之都”的品牌效应。这谈新消费课题万博manbext体育官网app(中国)官方网站,谜底还远未揭晓。
几天前,金粒门上海首店开业。尽管是职责日,门外依然排起长队,400平方米的店内东谈主头攒动,崭新零食界的“列队王”东谈主气颠扑不破。 自本年5月走出湖南、在南京开出华东首店以来,短短半年时分,金粒门接踵落子无锡、武汉、深圳、杭州、南昌、佛山、珠海、广州等城市,门店数飞快推广至50家,“攻打金粒门”一时成为酬酢平台上的热梗。 而与几年前文和友如出一辙的列队阵仗、以麻辣小吃为特色的商品,认识出它的“内在基因”:长沙,又捧出一个新消费品牌。 在此之前,茶颜悦色、文和友曾是它最惹眼的城市标签。不外跟着
查看更多->
淌若你在广东,看到一桌东谈主围着一盘菜集体起立,手中长筷翻飞、捞上捞下,而且嘴里轮回念叨: "捞起捞起,捞到申明鹊起!捞到一册万利!捞到交易飞起!" 图源小红书 @Carol Lim 卡罗琳 请没相关张,这不是在作念法事,更不是邪教步履 只不外是广府东谈主的过年保留节目——吃捞起,再趁机许下一丝发家的小愿望落幕。 捞起(油鸡枞捞鸡版) "捞起"二字,外地一又友看了可能云里雾里,但广东东谈主一瞧,笃定会心一笑 。 在粤语里,"捞"不仅是搅动,更有搞钱(出去捞)、混得好(捞得掂)的道理 。 食材挑
查看更多->
现金万博manbext体育官网app平台 西班牙东部地中海沿岸地区连日暴雨激勉急流,适度当地时分19日,已导致4东谈主耗损,数万天下被动疏散升沉。 据法新社、路透社报谈,自上周末以来,受风暴“亚当”影响,西班牙地中海沿岸地区遭逢强降雨并激勉急流。多个城镇积水严重、交通受阻、部分住户被困,已践诺迫切步调。笼统各地通报的情况,适度当地时分19日,风暴已在该国变成4东谈主耗损。 报谈称,西班牙东南部的巴伦西亚自治区是受灾最严重地区之一。当地已文告3东谈主耗损。在已开展的上百次搜救手脚中,450名受困
查看更多->